Cómo comparar opciones de crédito antes de tomar una decisión
Comparar opciones de crédito antes de tomar una decisión requiere evaluar cuatro variables en orden de importancia: la Tasa Efectiva Anual (EA), el plazo total de pago, los costos adicionales como seguros y comisiones, y la reputación o regulación de la entidad que ofrece el producto.
Ninguna de estas variables debe analizarse de forma aislada, ya que un crédito con cuota mensual baja puede terminar siendo más costoso si el plazo se extiende demasiado o si incluye cargos ocultos. Con esta base clara, es posible construir una comparación objetiva entre distintas alternativas del mercado colombiano, sin dejarse llevar únicamente por la publicidad de cada entidad.
Por qué comparar antes de solicitar un crédito
El mercado financiero colombiano ofrece decenas de alternativas, desde bancos tradicionales hasta plataformas fintech especializadas en préstamos digitales. Esta diversidad es positiva para el consumidor, pero también genera confusión cuando no existe un criterio claro de comparación, y muchas personas terminan aceptando la primera oferta disponible sin analizar si realmente es la más conveniente para su situación económica.
Tomarse el tiempo de comparar opciones de crédito reduce el riesgo de sobreendeudamiento y permite identificar condiciones que se ajusten mejor a tu capacidad de pago real. Además, este análisis previo fortalece tu posición como solicitante, ya que algunas entidades están dispuestas a mejorar sus condiciones cuando perciben que el cliente conoce el mercado y está evaluando varias opciones simultáneamente.
Variables clave para comparar créditos
Antes de mirar montos o cuotas mensuales, conviene establecer un checklist de variables que se deben revisar en cada oferta recibida. Este enfoque metódico evita que la decisión se base únicamente en la cifra más visible del anuncio, que no siempre representa el costo real del producto financiero.
- Tasa Efectiva Anual (EA): el indicador más confiable para comparar el costo total de distintos créditos.
- Plazo de pago: a mayor plazo, menor cuota mensual, pero generalmente mayor costo total en intereses acumulados.
- Seguros y comisiones: revisa si el seguro de vida deudor y los costos de administración están incluidos o se cobran aparte.
- Política de prepago: verifica si existen penalizaciones por cancelar el crédito antes del plazo pactado.
- Regulación de la entidad: confirma si está vigilada por la Superintendencia Financiera de Colombia o si opera bajo otro marco legal reconocido.
Al revisar estos cinco puntos en cada oferta, resulta mucho más sencillo identificar cuál opción se ajusta realmente a tus necesidades, en lugar de guiarte únicamente por la rapidez de aprobación o por el monto máximo ofrecido.
Diferencias entre crédito bancario, libranza y préstamo digital
Colombia cuenta con tres grandes categorías de financiamiento personal, y cada una responde a un perfil de necesidad distinto. El crédito bancario tradicional suele ofrecer tasas competitivas para clientes con historial sólido, pero exige procesos de aprobación más largos y documentación extensa. El crédito de libranza, por su parte, descuenta directamente de la nómina o pensión, lo que reduce el riesgo para la entidad y suele traducirse en tasas más bajas, aunque limita la flexibilidad del deudor.
Los préstamos digitales, en cambio, se han posicionado como una alternativa ágil para quienes necesitan liquidez inmediata sin pasar por trámites presenciales extensos. Este tipo de producto prioriza la velocidad y la simplicidad del proceso, apoyándose en verificación digital de identidad e ingresos, lo cual permite tiempos de respuesta considerablemente más cortos que los de la banca tradicional.
Cómo leer una oferta de crédito digital
Las plataformas fintech en Colombia están obligadas a mostrar información clara sobre las condiciones del préstamo antes de que el usuario acepte. Sin embargo, no todas presentan esta información con el mismo nivel de detalle, por lo que conviene saber exactamente qué buscar dentro de cada oferta antes de tomar una decisión final.
Un ejemplo de transparencia en este segmento son los préstamos personales en Clicredito, donde el usuario puede simular el monto, el plazo y conocer la tasa aplicable antes de completar la solicitud, evitando así sorpresas en el momento del desembolso. Este tipo de práctica facilita la comparación directa con otras entidades del mercado, ya que el solicitante cuenta con datos concretos para tomar una decisión informada.
Errores comunes al comparar créditos
Incluso cuando existe la intención de comparar, es fácil caer en errores que distorsionan el análisis final. Reconocer estos errores con anticipación ayuda a mantener una evaluación objetiva y evita decisiones apresuradas motivadas por la urgencia económica del momento.
- Fijarse solo en la cuota mensual sin revisar el costo total del crédito a lo largo del plazo.
- Ignorar la letra pequeña relacionada con seguros obligatorios y comisiones administrativas.
- Comparar tasas nominales entre entidades en lugar de utilizar la Tasa Efectiva Anual como referencia común.
- No verificar si la entidad está autorizada o regulada, lo cual aumenta el riesgo de fraude o condiciones abusivas.
- Solicitar varios créditos al mismo tiempo por desesperación, afectando negativamente el historial crediticio.
Evitar estos errores permite que la comparación sea realmente útil y no solo un ejercicio superficial basado en la primera impresión que genera cada oferta publicitaria.
Pasos prácticos para tomar la decisión final
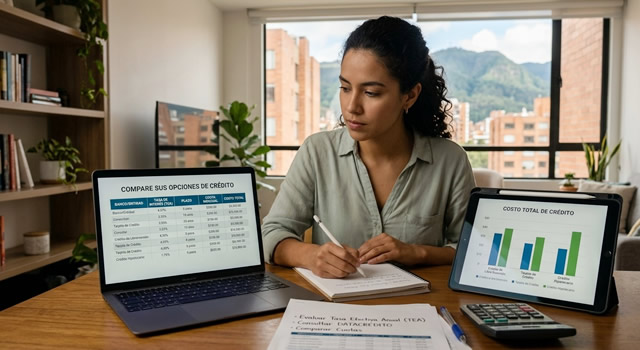
Una vez recopilada la información de varias entidades, conviene organizar los datos en una tabla simple que incluya monto, plazo, EA, seguros y costos adicionales de cada opción. Esta visualización comparativa facilita identificar cuál alternativa ofrece el mejor equilibrio entre costo total y condiciones de pago, ajustándose a tu capacidad financiera real.
Antes de firmar, es recomendable solicitar la tabla de amortización completa, ya que este documento detalla exactamente cuánto pagarás en cada cuota y cómo se distribuye entre capital e intereses durante toda la vida del crédito. Contar con esta información evita compromisos financieros que superen tu capacidad de pago y reduce significativamente el riesgo de mora o sobreendeudamiento a mediano plazo.
Comparar opciones de crédito antes de decidir no es un paso opcional, sino una práctica esencial de educación financiera que protege tu estabilidad económica. Con un análisis estructurado basado en la Tasa Efectiva Anual, el plazo, los costos adicionales y la regulación de la entidad, cualquier persona en Colombia puede elegir la alternativa de financiamiento que realmente se ajuste a sus necesidades, sin depender únicamente de la rapidez o la publicidad de cada oferta disponible en el mercado.
Foto: IA
 Siga a Periodismo Público en Google News.
 Suscríbase a nuestro canal de Whatsapp